Agir malgré l’incertitude
Dans cet article
L’un des auteurs avait l’habitude de participer aux délibérations de la Banque du Canada sur le taux directeur. À chaque délibération, quelqu’un affirmait que l’incertitude était anormalement élevée, laissant entendre que la décision devrait être reportée jusqu’à l’obtention de renseignements additionnels. L’auteur trouvait cette situation hautement frustrante, puisque par définition l’incertitude ne peut pas toujours être plus élevée que la normale. Or, même si c’est le cas, cela ne justifie pas l’inaction en attendant une plus grande clarté, qui pourrait ne jamais venir (d’ailleurs, il convient de noter que le fait de laisser le taux inchangé est en soi une décision).
Cela dit, dans les circonstances actuelles, nous ne croyons pas qu’il soit exagéré de dire que l’incertitude est plus élevée que la normale, tant pour les décideurs que pour les investisseurs. Les grands enjeux macroéconomiques du marché (bulle/ absence de bulle de l’intelligence artificielle [IA], guerre en Iran et guerres commerciales) sont assujettis à un très large éventail de résultats qui seront, selon nous, dictés par des facteurs essentiellement impossibles à prévoir. Pourtant, comme nous l’avons mentionné plus tôt, cela ne nous décharge pas de la responsabilité de prendre les meilleures décisions possible pour les actionnaires de nos fonds. La meilleure décision n’est jamais de se terrer dans son coin, mais plutôt d’évaluer la façon dont le marché soupèse l’incertitude et d’utiliser cette analyse pour gérer les risques et saisir les occasions, qui ont tendance à être plus prononcés dans les périodes d’incertitude élevée. Vous trouverez ci-dessous des précisions sur la façon dont nous le faisons dans notre répartition active de l’actif.
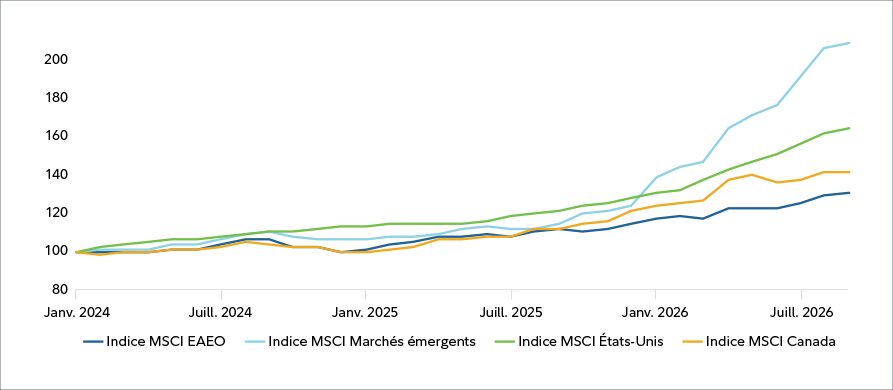
TABLEAU 1 – Explosion des bénéfices
Sources : Fidelity et Macrobond, au 31 août 2026.
Croissance des bénéfices depuis janvier 2024.
Maintien d’une surpondération (moindre) des actions
Nous préférons les actions aux obligations, mais avons réduit l’ampleur de notre surpondération des actions au cours des derniers mois. Nos données macroéconomiques descendantes demeurent généralement favorables aux actions, notamment la forte croissance économique et le passage du revenu du travail à celui du capital (dont il est question dans notre dernier article), ce qui entraîne une croissance explosive des bénéfices (tableau 1). Nous sommes moins préoccupés que beaucoup par l’impact de la hausse des taux de rendement obligataires sur les actions, car elle est essentiellement le reflet de cette forte croissance (voir la section suivante).
Certains des signaux ascendants commencent toutefois à s’estomper quelque peu. Le plus notable est le thème de l’IA, envers lequel nos analystes et gestionnaires de portefeuille les plus proches des sociétés qui construisent et déploient cette technologie sont devenus plus prudents. Selon eux, les dépenses en immobilisations prévues pour construire les infrastructures d’IA supposent un seuil de revenus futurs potentiellement irréaliste pour assurer la rentabilité. Le rythme du déploiement et de l’adoption de l’IA pourrait également être mis à l’épreuve par l’intensification de la réglementation gouvernementale et de la réaction populaire hostile.
Pour être clairs, nous croyons que le potentiel à long terme de l’IA est considérable, mais l’histoire montre que le déploiement de technologies transformatrices n’est jamais uniforme. Compte tenu de l’influence importante que le thème de l’IA exerce sur de nombreuses catégories d’actifs, notre réaction à des perspectives à court terme plus prudentes consiste à réduire notre surpondération des actions, en particulier celles qui sont le plus corrélées avec l’IA.
Un deuxième signal ascendant qui mérite une certaine prudence est que le consensus boursier a largement rattrapé nos attentes internes à l’égard des bénéfices des sociétés. L’avis constant des analystes de Fidelity au cours des dernières années selon lequel les sociétés surpasseraient les attentes même élevées du marché a joué un rôle essentiel dans notre surpondération des actions tout au long des épisodes de volatilité. Les attentes du marché semblent toutefois avoir rattrapé celles de nos analystes plus récemment, ce qui justifie une réduction de notre position à l’égard du risque.
Régime de rendement plus élevé = sous-pondération de la duration
Nous continuons de maintenir une duration des titres à revenu fixe inférieure à celle de l’indice de référence et de privilégier les titres de créance et les autres segments où il y a des écarts par rapport aux titres à revenu fixe de qualité. Nous croyons que la récente hausse des taux des obligations d’État est largement attribuable à une forte augmentation de la demande de capitaux à investir. Dans le secteur privé, cette demande est nécessaire pour financer la construction d’infrastructures liées à l’IA. Par ailleurs, le secteur public a besoin de sommes considérables pour financer des déficits budgétaires énormes et croissants. Pour attirer les investisseurs et veiller à ce que l’offre de fonds réponde à la demande, les gouvernements et les sociétés doivent offrir des taux d’intérêt plus élevés aux prêteurs éventuels. Nous croyons que cette tendance dans les secteurs privé et public persistera. Et tant que l’économie dans son ensemble demeurera raisonnablement saine, nous croyons que les taux obligataires demeureront élevés.
Un nombre croissant de banques centrales ont également commencé à resserrer leur politique monétaire, ce qui a accentué les pressions à la hausse sur les taux obligataires. La croissance économique demeure forte et la combinaison d’investissements continus dans l’IA, de politiques budgétaires expansionnistes et de tensions géopolitiques persistantes devrait maintenir l’inflation obstinément élevée. Pire encore, les efforts d’un Trésor américain de plus en plus activiste pour lutter contre le marché et réduire les coûts d’emprunt menacent la crédibilité de l’institution, ce qui incite les investisseurs à exiger des rendements plus élevés pour détenir des titres de créance du gouvernement américain.
Compte tenu de toutes ces préoccupations, nous continuons de sous-pondérer les obligations de qualité. Nous avons également considérablement modifié le profil de nos placements en titres à revenu fixe : nous avons réduit nos placements dans le marché obligataire américain, qui semble plus risqué en faveur d’autres marchés, dont le Canada. D’autres participants au marché ont fait de même (tableau 2).
Dans un contexte obligataire plus risqué, nous devons chercher d’autres sources de diversification. Les placements dans les marchandises (y compris l’or) et certains placements non traditionnels répondent à cet objectif. De plus, la valeur de diversification des actifs au Canada semble de plus en plus attrayante.
Maintien d’une surpondération des actifs canadiens
Comme nous l’avons mentionné plus tôt, nous croyons qu’il est pratiquement impossible de prendre une décision éclairée sur le sort ultime de l’IA à ce stade-ci. Dans ce contexte, nous voulons être exposés à la fois au thème de l’IA et aux marchés qui peuvent mieux faire si l’enthousiasme à l’égard de l’IA s’estompe. Le Canada répond à ce dernier critère. Même si plusieurs sociétés canadiennes sont exposées à l’IA, la forte pondération des ressources et des produits financiers au sein du TSX rend l’indice global beaucoup moins corrélé avec le secteur des technologies aux États-Unis et dans d’autres marchés.
Le Canada est l’un des marchés les moins corrélés avec l’IA, et notre surpondération du pays reflète un raffermissement de son économie et des vents favorables et durables découlant des prix plus fermes des marchandises. La croissance du PIB réel a fortement rebondi par rapport à son marasme de la fin de 2025, et la probabilité de récession d’après nos modèles a fortement reculé, malgré l’intensification de la guerre commerciale avec les États-Unis. Même si le risque d’une nouvelle escalade des tensions commerciales doit être surveillé de près, nous constatons un élargissement des exportations et un resserrement des liens commerciaux avec un nombre croissant de pays à l’extérieur de l’Amérique du Nord (tableau 3).
Au-delà du commerce international, le premier Sommet canadien de l’investissement de 2026 a donné lieu à un certain nombre d’annonces de politiques de premier plan qui accordent la priorité aux investissements des secteurs public et privé dans des projets qui soutiendront plusieurs segments de l’économie canadienne. Les annonces faites lors du sommet s’ajoutent à d’autres annonces récentes de politiques axées sur les transports et les projets d’infrastructure liés au segment des ressources naturelles.
TABLEAU 2 – Les investisseurs privilégient de plus en plus les obligations canadiennes
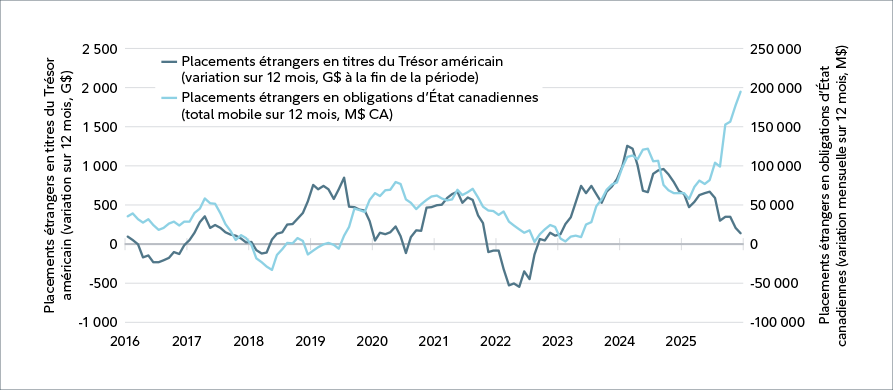
Sources : Fidelity et Bloomberg, en date de juillet 2026.
Ces initiatives axées sur le marché intérieur s’arriment bien à de nombreuses économies à l’échelle mondiale qui cherchent à sécuriser des ressources naturelles d’importance stratégique.
Le succès des décideurs à diversifier les échanges commerciaux, à construire des infrastructures essentielles et à stimuler la productivité dépendra de l’exécution à long terme. Entre-temps, nous sommes néanmoins encouragés par nos analystes couvrant les sociétés canadiennes, qui signalent que ces politiques ont été bien accueillies et qu’elles devraient se traduire par des dépenses et des investissements. Plusieurs de nos collègues de l’équipe de répartition mondiale de l’actif de Fidelity (qui gèrent principalement des fonds pour les investisseurs américains) ont également vu ces événements d’un bon œil et ont augmenté la pondération des actifs canadiens au cours de la dernière année.
La convergence des facteurs qui soutiennent le Canada est remarquable. Le recul de la mondialisation dans un contexte d’économie mondiale de plus en plus fracturée a suscité une réaction positive de la part des décideurs qui entrevoient les occasions à venir. Nous avons constaté que certaines des conditions préalables à la croissance sont tombées en place lorsque nous avons commencé à réduire notre sous-pondération des actifs canadiens il y a plus d’un an. Notre confiance s’est accrue depuis, et la surpondération du Canada dans plusieurs de nos fonds est actuellement la plus importante depuis plus d’une décennie. Il est certain que les conditions économiques nationales demeurent difficiles au Canada et qu’elles le resteront probablement pendant un certain temps. Or, pour la première fois depuis longtemps, une voie vers des jours meilleurs se dessine, et les investisseurs à l’échelle mondiale ne commencent à en prendre conscience que graduellement. Tout comme le pays ne peut rester inactif alors qu’il compose avec un monde exceptionnellement incertain, nous continuerons également de suivre activement notre processus de placement afin d’obtenir un rendement et de gérer le risque pour les actionnaires de nos fonds.
TABLEAU 3 – Établir la diversification
Exportations intérieures totales de biens par destination, variation en % par rapport à décembre 2024.
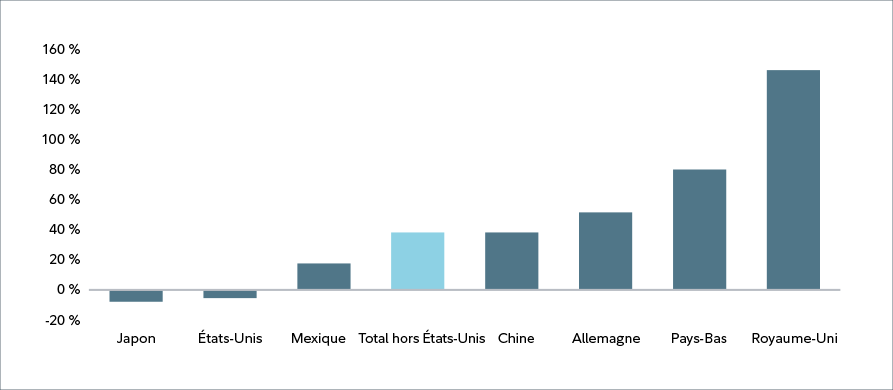
Sources : Fidelity et Statistique Canada, en date de juillet 2026.

Rédigé par :
David Wolf l Gestionnaire de portefeuille
David Wolf est gestionnaire de portefeuille chez Fidelity Investments. Il est cogestionnaire des Portefeuilles gérés de Fidelity, du Fonds Fidelity Actions mondiales+, du Fonds Fidelity Actions mondiales+ Équilibre, du Fonds Fidelity Répartition d’actifs canadiens, du Fonds Fidelity Équilibre Canada, du Fonds Fidelity Revenu mensuel, du Fonds Fidelity Revenu mensuel américain, du Fonds Fidelity Revenu mensuel mondial, du Fonds Fidelity Dividendes mondiaux, du Fonds Fidelity Répartition de revenu, du Fonds Fidelity Équilibre Amérique, du Fonds Fidelity Revenu conservateur, du Fonds Fidelity Étoile du NordMD, du Fonds Fidelity Étoile du NordMD – Équilibre, de la Catégorie Fidelity Occasions canado-américaines, du Fonds Fidelity Gestion de l’inflation et du Fonds Fidelity FNB Dividendes mondiaux tactiques. Il est également cogestionnaire de portefeuille du Mandat privé Fidelity Revenu conservateur, du Mandat privé Fidelity Répartition de l’actif, du Mandat privé Fidelity Équilibre, du Mandat privé Fidelity Équilibre – Revenu, du Mandat privé Fidelity Croissance et revenu américains, du Mandat privé Fidelity Répartition mondiale et du Mandat privé Fidelity Répartition mondiale – Devises neutres.
David Tulk, CFA l Gestionnaire de portefeuille
David Tulk est gestionnaire de portefeuille auprès de Fidelity Investments. Il est cogestionnaire du Fonds Fidelity Équilibre Amérique, du Mandat privé Fidelity Répartition de l’actif, du Mandat privé Fidelity Équilibre – Revenu, du Portefeuille Fidelity Équilibre, du Fonds Fidelity Actions mondiales+ Équilibre, du Mandat privé équilibré Fidelity, du Fonds Fidelity Répartition d’actifs canadiens, du Fonds Fidelity Équilibre Canada, du Fonds Fidelity Revenu conservateur, du Mandat privé Fidelity Revenu conservateur, du Portefeuille Fidelity Gestion prudente du risque, du Mandat privé Fidelity Répartition mondiale, Portefeuille Fidelity Équilibre mondial, du Fonds Fidelity Dividendes mondiaux, du Portefeuille Fidelity Actions mondiales, du Portefeuille Fidelity Croissance mondiale, du Mandat privé Fidelity Croissance mondiale, du Portefeuille Fidelity revenu Équilibre mondial, du Fonds Fidelity Revenu mensuel mondial, du Portefeuille Fidelity Croissance, du Fonds Fidelity Répartition de revenu, du Portefeuille Fidelity Revenu, du Fonds Fidelity Gestion de l’inflation, du Fonds Fidelity Revenu mensuel, du Fonds Fidelity Étoile du NordMD – Équilibre, du Fonds Fidelity FNB Dividendes mondiaux tactiques, Mandat privé Fidelity Croissance et revenu américains et du Fonds Fidelity Revenu mensuel américain.
Ilan Kolet l Gestionnaire de portefeuille institutionnel
Ilan Kolet est gestionnaire de portefeuille institutionnel auprès de Fidelity Investments. À ce titre, M. Kolet est membre de l’équipe de gestion des placements et possède des connaissances approfondies sur la philosophie, la méthode de placement et l’élaboration de portefeuilles. Il prête main-forte aux gestionnaires de portefeuille et aux chefs des placements en veillant à ce que les portefeuilles soient gérés conformément aux attentes des clients.
Bruno Crocco, CFA l Gestionnaire de portefeuille
Bruno Crocco est gestionnaire de portefeuille auprès de Fidelity Investments. Il est cogestionnaire des Portefeuilles de retraite Fidelity Passage, des Portefeuilles institutionnels Fidelity Passage et des Portefeuilles indiciels Fidelity Passage Plus. Il est également cogestionnaire de la gamme de produits à répartition tactique de l’actif et d’autres stratégies multiactifs destinées aux investisseurs canadiens
Jon Knowles, CFA l Gestionnaire de portefeuille institutionnel
Jon Knowles est gestionnaire de portefeuille institutionnel auprès de Fidelity Investments. À ce titre, il est membre de l’équipe de gestion des placements et possède des connaissances approfondies de la philosophie, de la méthode de placement et de l’élaboration de portefeuille. Il prête main-forte aux gestionnaires de portefeuille et aux chefs des placements en veillant à ce que les portefeuilles soient gérés conformément aux attentes des clients.
Tout placement dans un fonds commun de placement ou un fonds négocié en bourse (FNB) peut donner lieu à des commissions, des commissions de suivi, des frais de gestion, des frais de courtage et des charges. Veuillez lire le prospectus du fonds commun de placement ou du FNB avant d’investir, car il contient des renseignements détaillés sur le placement. Les taux de rendement indiqués représentent les taux de rendement antérieurs totaux, composés sur une base annuelle pour la période précisée, compte tenu de la fluctuation de la valeur liquidative des parts et du réinvestissement des distributions. Ils excluent les frais d’acquisition, de rachat, de distribution et d’option de souscription, ainsi que l’impôt sur le revenu payable par tout porteur de parts, qui auraient eu pour effet de réduire le rendement. Les fonds communs de placement et les FNB ne sont pas garantis. Leur valeur est appelée à fluctuer fréquemment, et les investisseurs pourraient réaliser un profit ou subir une perte. Le rendement passé pourrait ou non être reproduit.
Le rendement des indices est présenté uniquement à des fins de comparaison. Les indices ne font l’objet d’aucune gestion et leur rendement ne tient pas compte des commissions de vente ni des frais, qui auraient pour effet de réduire le rendement. Il n’est pas possible d’investir directement dans un indice.
De temps à autre, un gestionnaire, analyste ou autre employé de Fidelity peut exprimer une opinion sur une société, un titre, une industrie ou un secteur du marché. Les opinions exprimées par ces personnes représentent un point de vue personnel à un moment donné et ne constituent pas nécessairement celui de Fidelity ou d’autres personnes au sein de l’organisation. Ces opinions sont appelées à changer à tout moment en fonction de l’évolution des marchés et d’autres facteurs, et Fidelity décline toute responsabilité en ce qui a trait à la mise à jour de ces points de vue. Ceux-ci ne peuvent pas être considérés comme des conseils en placement fiables ni comme une indication d’achat ou de vente visant un Fonds Fidelity, car les décisions de placement relatives aux Fonds Fidelity sont prises en fonction de nombreux facteurs.
Certaines déclarations formulées dans ce commentaire peuvent contenir des énoncés prospectifs de nature prévisionnelle pouvant inclure des termes tels que « prévoit », « anticipe », « a l’intention », « planifie », « croit », « estime » et d’autres expressions semblables ou leurs versions négatives correspondantes. Les énoncés prospectifs s’appuient sur des attentes et prévisions visant des facteurs généraux pertinents liés à la situation économique, au contexte politique et aux conditions du marché, comme les taux d’intérêt, et supposent qu’aucun changement n’est apporté au taux d’imposition en vigueur ni à la législation applicable. Les attentes et les projections à l’égard d’événements futurs sont intrinsèquement soumises, entre autres, à des risques et incertitudes parfois imprévisibles, et peuvent, par conséquent, se révéler incorrectes à l’avenir. Les énoncés prospectifs ne sont pas une garantie des rendements futurs, et les événements réels pourraient être substantiellement différents de ceux exprimés ou projetés dans les énoncés prospectifs. Certains éléments importants peuvent contribuer à ces écarts, y compris, notamment, les facteurs généraux liés à la situation économique, au contexte politique et aux conditions du marché en Amérique du Nord ou ailleurs dans le monde, les taux d’intérêt et de change, les marchés boursiers et les marchés financiers mondiaux, la concurrence commerciale et les catastrophes. Vous devez donc éviter de vous fier indûment aux énoncés prospectifs. En outre, nous n’avons pas l’intention de mettre à jour ces énoncés à la suite de l’obtention de nouveaux renseignements, de la concrétisation d’événements futurs ou pour quelque autre raison que ce soit.
« Fidelity Investments » et/ou « Fidelity » désignent collectivement : i) FMR LLC, une société américaine, et certaines filiales qui comprennent Fidelity Management & Research Company (FMR Co.) et Fidelity Management & Research (Canada) ULC (FMR-Canada) – qui exerce ses activités en Colombie-Britannique sous le nom de FMR Investments Canada ULC; et ii) Fidelity Investments Canada s.r.i. (FIC) et ses sociétés affiliées. FMR-Canada a commencé ses activités en Ontario le 1er février 2018. est inscrite à titre de gestionnaire de portefeuille auprès de la Commission des valeurs mobilières de l’Ontario (« CVMO ») et de gestionnaire de portefeuille auprès des autres commissions canadiennes des valeurs mobilières. Les activités de FMR-Canada se limitent actuellement à l’offre de stratégies de répartition mondiale de l’actif par une équipe de gestion de portefeuille discrète au sein de la société. FMR-Canada offre ces stratégies en qualité de sous-conseiller pour les comptes dont le conseiller est FIC, agissant alors à titre de sous-conseiller direct de FIC ou de sous-conseiller par l’intermédiaire de conseillers Fidelity qui ne sont pas Canadiens, notamment (et principalement) des conseillers en placements inscrits auprès de la Securities and Exchange Commission des États-Unis, comme FMR Co., Inc. FMR-Canada n’offre pas directement ces stratégies aux investisseurs canadiens. Le nom « Fidelity Investments » a été enregistré en tant que marque de commerce déposée au Canada par FMR-Canada.
Les énoncés aux présentes reposent sur des renseignements jugés fiables et sont fournis à titre d’information uniquement. Si ces renseignements reposent sur de l’information provenant, en tout ou en partie, de tiers, il nous est impossible de garantir qu’ils sont en tout temps exacts, complets et à jour. Ils ne peuvent être interprétés comme des conseils en placement ni comme des conseils d’ordre juridique ou fiscal, et ils ne constituent ni une offre ni une sollicitation d’achat. Les graphiques et les tableaux sont utilisés à des fins d’illustration seulement et ne reflètent pas la valeur future ni le rendement d’un fonds ou d’un portefeuille. Toute stratégie de placement doit être évaluée en fonction des objectifs de placement et de la tolérance au risque de l’investisseur. Fidelity Investments Canada s.r.i., ses sociétés affiliées et les entités qui lui sont apparentées ne peuvent être tenues responsables de quelque erreur ou omission éventuelle ni de quelque perte ou dommage subi.
© 2026 Fidelity Investments Canada s.r.i, Tous droits réservés. Fidelity Investments est une marque déposée de Fidelity Investments Canada s.r.i. Le présentateur n’est inscrit auprès d’aucune commission des valeurs mobilières et, par conséquent, ne peut pas fournir de conseils sur les titres.
INM 5070150 10/08 5102800-v2026101